Zusätzliche Analyse von Maximiliaan Michielsen
Kernaussagen
- Trotz einer Zinserhöhung der Federal Reserve (Fed), Renditehochs auf Mehrjahrzehntesicht, Ölpreisen von $100 und eines gescheiterten Krypto-Gesetzes schloss Bitcoin den September mit einem Plus von 6.2%. Die Funding Rates normalisierten sich nach jedem Liquidationsereignis, und die ETF-Zuflüsse drehten die Zuflüsse seit Jahresbeginn ins Positive.
- Die Gewinner des Septembers verbanden echte Einnahmen mit sichtbarer Nutzung. Die Gebühren von Uniswap verdoppelten sich nahezu dank der Aktivität auf Robinhood Chain, NEAR stieg um ~180% dank des Zahlungsvolumens von Agenten, und Zcash stieg dank institutioneller Nachfrage nach Privatsphäre in die Top 10 auf.
- Das vierte Quartal ist gut aufgestellt, doch drei Variablen entscheiden über das Ergebnis: die Unterstützung von Bitcoin bei $81,000, die Stabilisierung der 30-jährigen Rendite und die anhaltende ETF-Nachfrage, nachdem die Zuflüsse des Septemberausbruchs zum Monatsende abgeebbt sind.
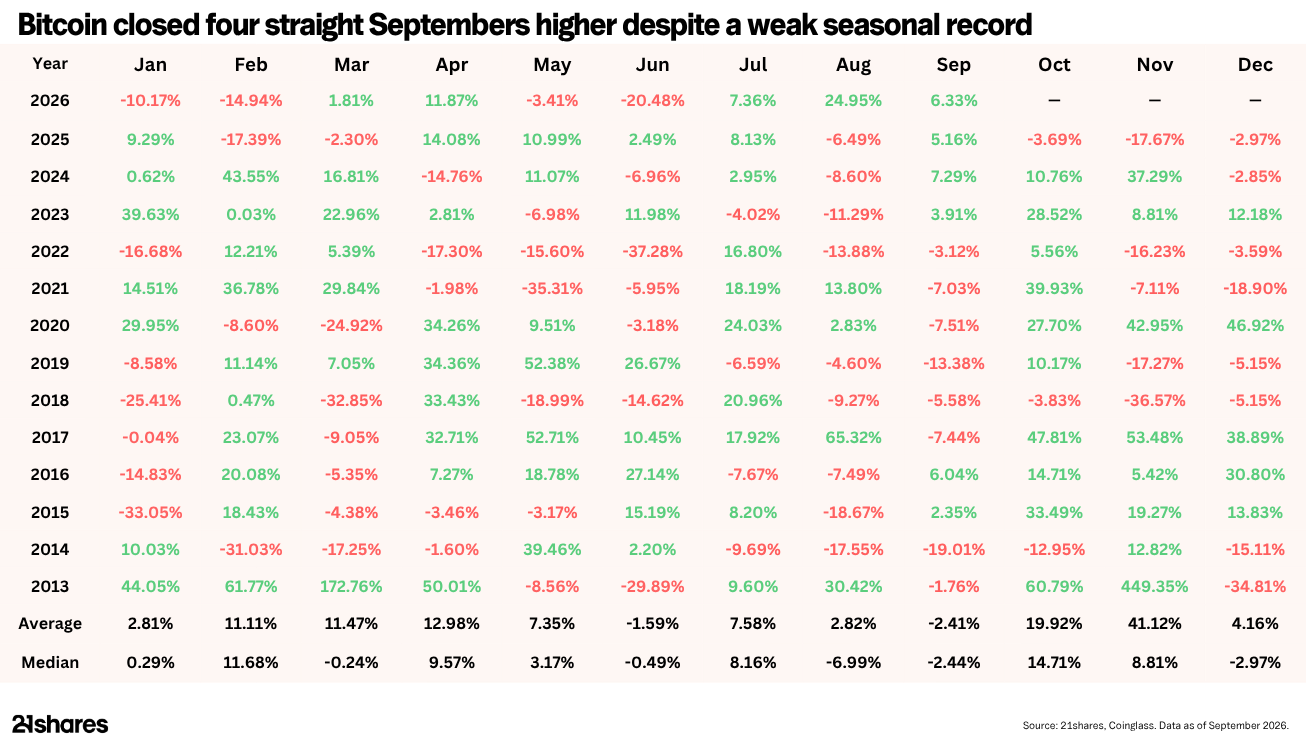
Auf dem Papier hätte der September der Monat sein sollen, in dem sich die Rally vom August wieder abbaut. Allein die Saisonalität sprach dafür: Der September gehört historisch zu den schwächsten Monaten von Bitcoin, mit einem durchschnittlichen Verlust von 2.4% seit 2013, darunter sechs rote Septembermonate in Folge von 2017 bis 2022 (21shares, Coinglass). Auch die Nachrichtenlage sprach dagegen: Die Fed erhöhte die Zinsen zum ersten Mal seit 2023, die 30-jährige Treasury-Rendite erreichte trotz ausgeweiteter Rückkäufe ihr höchstes Niveau seit 2004, Öl notierte an 25% des Monats über $100 bei geschlossener Straße von Hormus, und der CLARITY Act scheiterte im Senat. Bitcoin steckte all das weg, erreichte mit knapp $87,000 ein Achtmonatshoch und schloss den vierten grünen September in Folge mit einem Plus von 6.2%, womit es sein bestes drittes Quartal seit 2017 beendete (21shares, Coinglass). Ebenso aufschlussreich ist, was den Kryptomarkt anführte: Token mit starken Fundamentaldaten und klarer Produkt-Markt-Passung.
Was im September geschah: Bitcoin absorbierte jeden Makroschock
- Die makroökonomischen Hürden rissen nicht ab. Am 16. September erhöhte das Federal Open Market Committee (FOMC) die Zinsen um 25 Basispunkte (Schwab, 2026), die erste Erhöhung seit Juli 2023, wobei Vorsitzender Warsh erklärte: „Die Inflation ist zu hoch und ist seit zu langer Zeit zu hoch.“ Die Märkte preisten kurzzeitig eine Wahrscheinlichkeit von rund 70% für eine weitere Erhöhung im Oktober ein, doch ein schwächerer Wert der Kernrate der persönlichen Konsumausgaben (PCE) vom 30. September senkte sie auf rund 25% (CME Group, 2026) und verschob den nächsten erwarteten Schritt Richtung Dezember. Die Renditen am langen Ende stiegen dennoch weiter, trotz des ausgeweiteten Rückkaufprogramms des Treasury, das am 9. September startete, um sie zu senken. Die 10-jährige Rendite liegt nun über 5.2%, einem Niveau, das zuletzt 2007 zu sehen war, und die 30-jährige Rendite ist über 5.6% gestiegen, ihr höchster Stand seit 2002. Bitcoin fiel bei der Erhöhung auf rund $75,000, das Monatstief, und lag innerhalb weniger Tage wieder über $80,000.
- Der Nahe Osten bleibt der entscheidende Unsicherheitsfaktor. Rohöl der Sorte Brent überschritt $100, als die Angriffe zwischen den USA und dem Iran rund um die Straße von Hormus zunahmen, gab auf Gespräche über eine Wiedereröffnung nach und stieg dann wieder Richtung $108, als die Verhandlungen ins Stocken gerieten. Bitcoin hat dies bisher als Rauschen behandelt, doch ein höherer Ölpreis speist die Inflationsdaten, die die Fed restriktiv und die Renditen am langen Ende hoch halten. Sollte eine geschlossene Straße von Hormus zum Status quo statt zu einer Phase werden, würden wir über diesen Kanal mehr Druck auf Risikoassets erwarten.
- Washington enttäuschte, doch der Markt ging weiter. Die Abstimmung zur Beendigung der Debatte (Cloture) zum CLARITY Act scheiterte am 15. September mit 49 zu 50 Stimmen, wobei nicht die Marktstruktur, sondern Ethikregeln zu den Krypto-Beständen von Amtsträgern der Streitpunkt waren. Polymarket hatte die Verabschiedung vorab bei unter 20% gesehen; Bitcoin gab rund 4% ab und erholte sich innerhalb der Woche. Unserer Ansicht nach füllen die Regulierungsbehörden die Lücke. Die Securities and Exchange Commission (SEC) schlug im August „Regulation Crypto Assets“ vor (SEC, 2026), gewährte tokenisierten Aktien (tokenized stocks) mit ihrer Innovationsausnahme vom 17. September einen fünfjährigen Spielraum onchain und veröffentlichte am 25. September aktualisierte FAQs zu Token-Klassifizierung, Investmentverträgen, Dezentralisierung (Decentralization) und Token-Rückkäufen. Die Commodity Futures Trading Commission (CFTC) übermittelte ihre Regeln für den Krypto-Markt am 18. September an das Weiße Haus, und SEC-Vorsitzender Atkins erklärte, die Behörde werde „mit oder ohne Gesetzgebung“ fortfahren. Eine Gesetzgebung wäre das sauberere Ergebnis, aber nicht der einzige verfügbare Weg.
- Steigende Sicherheitsrisiken stärken das Argument für börsengehandelte Produkte (ETPs). Bitget verlor $352 million beim größten Hack des Jahres, der durch den Schutzfonds gedeckt wurde und Nordkorea zugeschrieben wird, dessen Beute 2026 nun mehr als $1 billion übersteigt (Bloomberg, 2026). Künstliche Intelligenz (AI) beschleunigt beide Seiten: Angreifer sollen AI genutzt haben, um die Firmware-Schwachstelle von Coldcard aufzuspüren, die hinter dem Diebstahl von Bitcoin im Wert von über $100 million im August steht, und dezentrale Finanzen (DeFi) verzeichneten in diesem Jahr Exploits von über $1 billion. Operationelle Risiken, vom Schlüsselmanagement bis zu Börsen-Gegenparteien, sind für Anleger, die regulierten Krypto-Zugang suchen, nun ein zentraler Aspekt. Regulierte ETPs beseitigen das meiste davon, und das ist ein Grund, warum sie weiter Marktanteile gewinnen. US-Spot-ETFs auf Bitcoin (börsengehandelte Fonds, ETFs) halten rund 1.29 million BTC, über 6% des Angebots, bei kumulierten Nettozuflüssen von über $55 billion (Glassnode, 2026) seit Januar 2024, und diese Angebotssenke wuchs auch im Bärenmarkt dieses Jahres weiter.
- Die Krypto-Bilanz. Die großen Werte bewegten sich im Gleichschritt. Bitcoin stieg von rund $78,000 auf ein Hoch nahe $87,000, bevor es sich bei rund $83,000 einpendelte, ein Plus von etwa 6% im Monat, während Ethereum zum ersten Mal seit Januar über $2,700 stieg und Solana ein Siebenmonatshoch über $120 erreichte. Hyperliquid erreichte ein Allzeithoch bei $95, als sein Kreditmarkt startete, und Krakens Muttergesellschaft Payward leitete Schritte ein, die Perpetual Futures von Hyperliquid US-Kunden anzubieten.
- Aufkommende Krypto-Anwendungsfälle: Jenseits der großen Werte zeigten sich die deutlichsten Lichtblicke in Bereichen mit sichtbarer Nutzung und sichtbaren Einnahmen: Protokolle an der Schnittstelle von Krypto und AI, wo Agenten Wallets und erlaubnisfreie Zahlungsschienen für Transaktionen benötigen; Privatsphäre, die Institutionen, die onchain gehen, zunehmend benötigen, um Treasury- und Handelsaktivitäten abzuschirmen; und das Robinhood-Ökosystem, insbesondere Anwendungen, die das im Juli gestartete Netzwerk antreiben. Stärke bei Assets mit klarer Produkt-Markt-Passung und sich verbessernden Fundamentaldaten ist genau das, was man in der Frühphase eines Bullenmarkts sehen möchte. Unter der Oberfläche drehte die Einnahmenbasis von Krypto bereits vor den Kursen: Die Gebühren stiegen im August auf breiter Front, von Base Layers bis zu Anwendungen, während zwei der stärksten Neubewertungen im September, Uniswap und Hyperliquid, auch das schnellste Wachstum bei den dem Token zufließenden Einnahmen verzeichneten, mit 112% bzw. 37%.
Was die Märkte uns sagen: Spot-Käufer, nicht Hebel, treiben die Rally
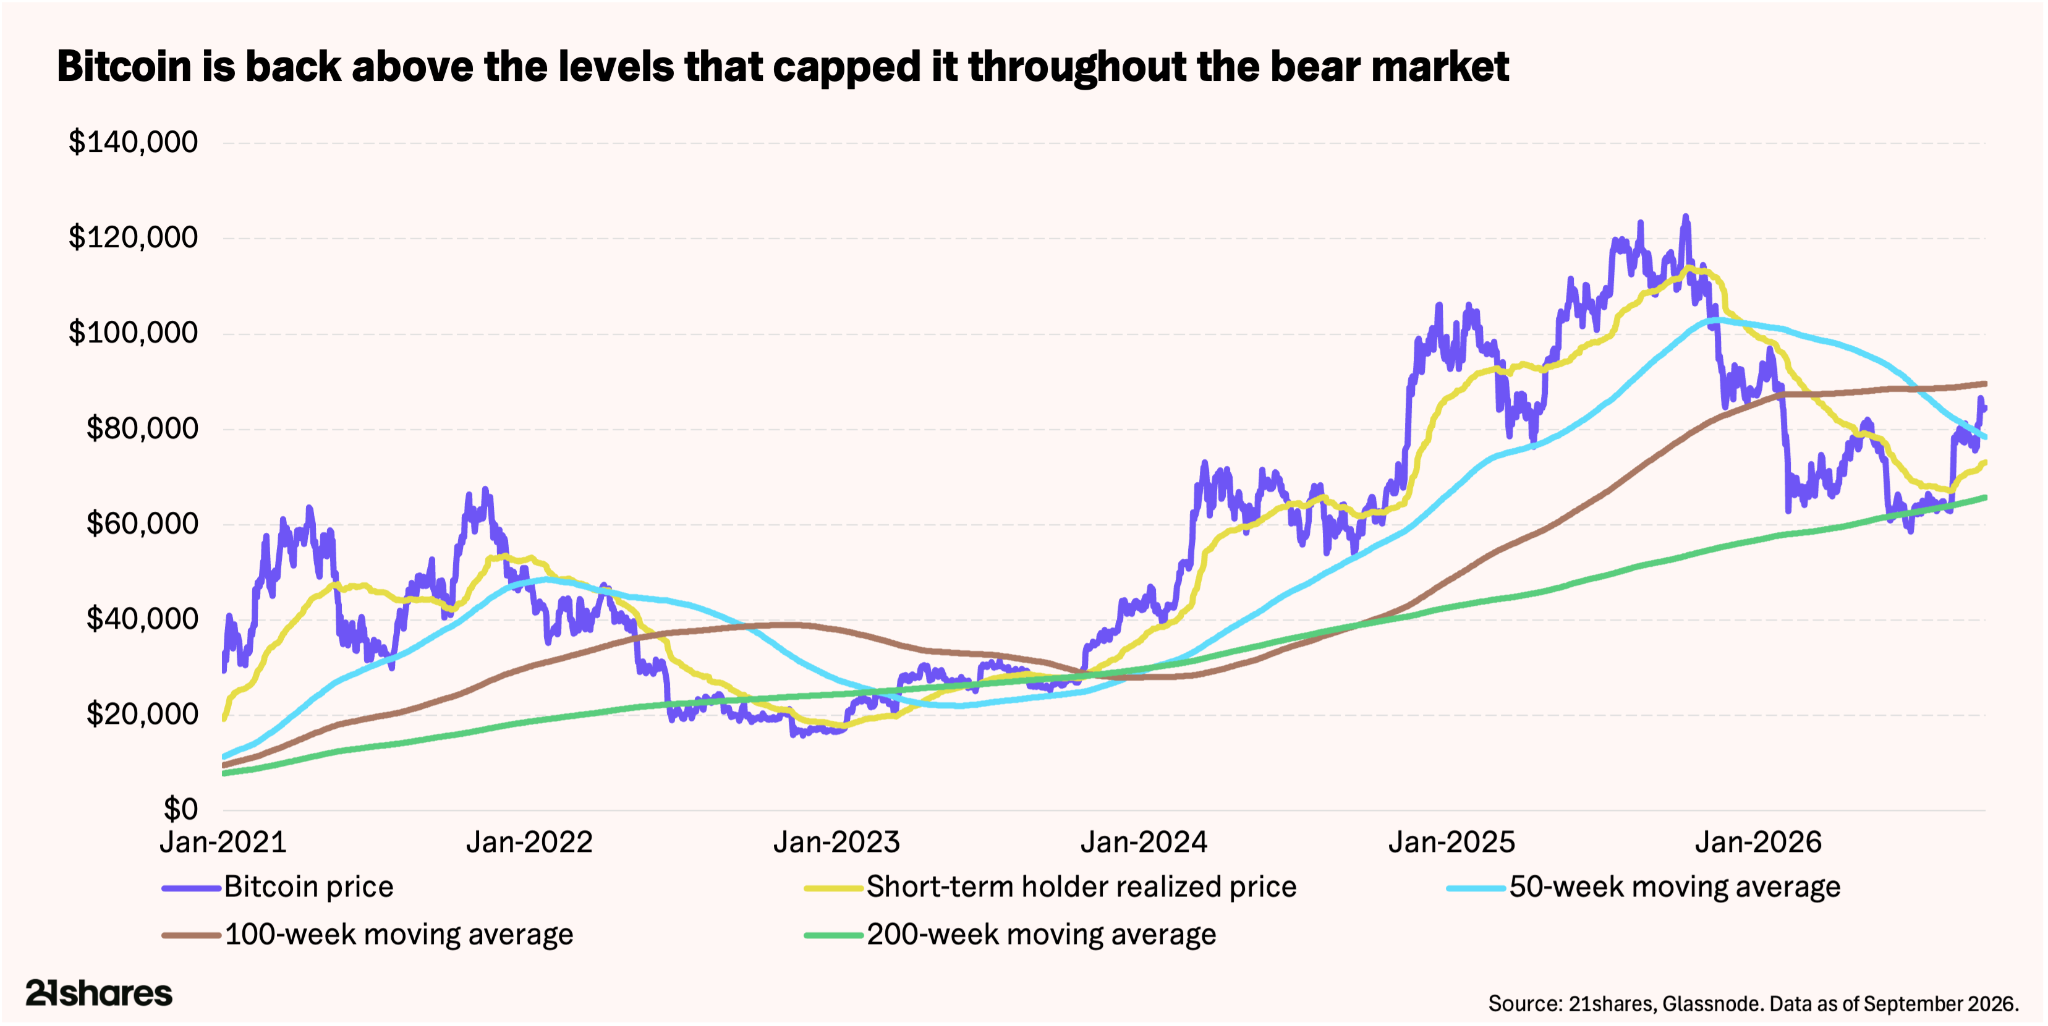
- Trendstruktur: Die Hürde ist genommen, jetzt muss sie halten. Letzten Monat hatten wir das Band von $81,000 bis $82,000, in dem der gleitende 50-Wochen-Durchschnitt auf die ETF-Kostenbasis in den USA traf, als wichtigsten Widerstand im Chart markiert. Nach vier Rückweisungen verzeichnete Bitcoin am 20. September seinen ersten Wochenschluss darüber seit November letzten Jahres und stieg am nächsten Tag um rund rund 7% in einem Short Squeeze, als Short-Positionen im Umfang von rund $650 million liquidiert wurden. Ein Golden Cross, bei dem der 50-Tage-Durchschnitt über den 200-Tage-Durchschnitt steigt, hatte sich bereits am 8. September gebildet. Die eine noch ausstehende Wegmarke ist ein Monatsschluss über dem Jahreseröffnungskurs 2026 nahe $88,000, der das Kalenderjahr ins Plus drehen würde.
- Wichtige Marken. Erste Unterstützung ist die Zone um $81,000, in der der Ausbruch im September begann. Darunter folgen $78,000 beim 50-Wochen-Durchschnitt, wobei der 50-Tage-Durchschnitt mit $77,000 nahe liegt, dann $73,500 (Glassnode, 2026) beim kurzfristigen Realized Price (dem durchschnittlichen Preis, zu dem Coins in den vergangenen sechs Monaten zuletzt den Besitzer wechselten), rund $2,000 unter dem Septembertief. Ein Bruch von $71,000 beim 200-Tage-Durchschnitt würde die Debatte um eine Erholung im Bärenmarkt wieder eröffnen. Oberhalb ist das Septemberhoch nahe $86,000 die erste Hürde, und $88,000 ist der Jahreseröffnungskurs. Dahinter liegt der mittlere Market-Value-to-Realized-Value-(MVRV)-Preis nahe $97,000, das Niveau, auf dem Bitcoin historisch mit seinem durchschnittlichen Aufschlag auf die Kostenbasis der Holder gehandelt hat und ab dem Gewinnmitnahmen tendenziell zunehmen.
- Derivate: Spot treibt, nicht der Hebel. Ob eine Rally auf echten Käufen oder auf geliehenem Geld beruht, entscheidet darüber, wie sie sich unter Stress verhält. Im September gab es drei getrennte Liquidationsereignisse über $500 million (die Fed-Zinserhöhung, der Squeeze vom 21. September und der Renditeanstieg zwei Tage später). Die Funding Rates, die Gebühr, die Händler für das Halten gehebelter Long-Positionen zahlen und ein Maß dafür, wie überfüllt dieser Handel ist, schnellten beim Squeeze nach oben und normalisierten sich innerhalb von 48 Stunden, wobei sie beim Rücksetzer kurz negativ wurden, was bedeutet, dass niemand übermäßig positioniert war. Die Absicherung der Händler im Vorfeld des von Calls dominierten vierteljährlichen Optionsverfalls im Wert von $16 billion am 25. September gab der Bewegung von $80,000 auf $87,000 Rückenwind, der nun entfallen ist, sodass die nächste Etappe von der Spot-Nachfrage kommen muss. Unsere Einschätzung bleibt unverändert: Spot-Käufer, nicht Hebel, tragen diese Rally, und das ist die stabilere Basis.
Wichtige Fundamentaldaten im Blick: Der Markt bezahlt für Einnahmen, nicht für Narrative
1. Fundamentaldaten führten im September, sie müssen weiter führen
Die Führungsrolle im September war kein Zufall: Sie deckte sich mit drei strukturellen Trends, für die wir uns eingesetzt haben. Damit diese Erholung anhält, muss der Markt weiter für nachhaltige Geschäftsmodelle statt für Narrative bezahlen.
- Digitalisierung der Finanzinfrastruktur. Stablecoins, tokenisierte Vermögenswerte, Kredit und Handel onchain modernisieren die bestehenden Infrastrukturen, und das meiste davon liegt weiterhin auf Ethereum und Solana: Ethereum hält rund die Hälfte des Stablecoin-Angebots und des Werts tokenisierter Vermögenswerte, und Solana ist zum Handelsplatz mit dem höchsten Durchsatz für Stablecoins und tokenisierte Aktien geworden. Beide bauten auf einem starken August auf. Die Gebühren von Ethereum stiegen im September gegenüber dem Vormonat um 53% auf $15.9 million, bei einem Plus von 6% bei den monatlich aktiven Adressen auf 10.3 million, während die Gebühren von Solana um 13% auf $25.0 million stiegen, ihr höchster Stand seit Januar, bei einem Plus von 18% bei den aktiven Adressen auf 43.5 million (DeFiLlama, 2026). Der klarste Beleg in diesem Monat war der Robinhood-Komplex. Robinhood startete im Juli ein eigenes Netzwerk, mit rund um die Uhr gehandelten tokenisierten Aktien, einem auf Morpho aufgebauten Renditeprodukt und über Uniswap geleiteten Swaps, und die Ausnahme der SEC vom 17. September (SEC, 2026) gab diesem Modell einen fünfjährigen Spielraum. Die Gebühren von Uniswap sprangen im Juli, dem Monat des Starts von Robinhood Chain, um 113% nach oben und verdoppelten sich im September nahezu erneut auf $203.2 million, davon 69% auf Robinhood Chain. Die UNI-Haltern über den Burn zufließenden Einnahmen stiegen um 66% auf $15.5 million, ein Rekord seit dem Fee Switch. Die Gebühren von Morpho stiegen im Juli um 43%, als Robinhood Earn startete, und Morpho hat seinen Anteil an den aktiven Krediten unter großen Kreditgebern im vergangenen Jahr auf 17% verdoppelt, während der Anteil von Aave um 19 Punkte auf 40% gefallen ist. Der Fee Switch erklärt, warum UNI neu bewertet wurde und MORPHO nicht: Der von Uniswap ist eingeschaltet, und die Einnahmen erreichen den Token, während der von Morpho noch ausgeschaltet ist, sodass dessen Halter das Wachstum besitzen, aber noch nicht den Cashflow. Dennoch zeigt ein etablierter Broker, der mit Zustimmung der Aufsicht auf öffentlicher Infrastruktur aufbaut, dass Finanzdienstleistungen onchain den Schritt vom Konzept zum Produkt vollzogen haben. Die Probe ist nun die Nachhaltigkeit. Die seit dem Start geltende Subvention der Gasgebühren (Gas Fees) sollte Ende September auslaufen, sodass der Oktober zeigen wird, ob die Aktivität ohne sie hält, und die Quartalszahlen von Robinhood Ende Oktober werden das erste Bild über ein volles Quartal liefern.
- Die unvermeidliche Konvergenz von Krypto und AI. NEAR war der herausragende Wert des Monats, mit einem Plus von knapp 180% in 30 Tagen, und Venices VVV markierte daneben ein Allzeithoch. Die Bewegung verweist auf eine Debatte, die wir das ganze Jahr geführt haben: Krypto und AI konkurrierten 2026 um den marginalen Dollar, doch wir lesen das als temporäre Kapitalsenke. Langfristig ergänzen sich beide: AI-Agenten werden zu wirtschaftlichen Akteuren, die Geld benötigen, das sie halten und ausgeben können, Rechenleistung, die sie mieten können, und Zahlungsschienen, die kein Bankkonto erfordern, und Krypto ist der einzige Stack mit genau diesem Zweck. Die Intents-Schicht von NEAR, mit der Agenten Zahlungen und Swaps über Chains hinweg abwickeln können, hat ein kumuliertes Volumen von über $30 billion verarbeitet, und Venice, das private AI-Inferenz verkauft und seinen Token gegen Einnahmen aus der Programmierschnittstelle (API) verbrennt, ist einer der wenigen AI-Token, die an ein Geschäft mit über $100 million annualisiertem Umsatz gekoppelt sind (Decrypt, 2026). Der September war der erste Monat, in dem der Markt Konvergenz statt Wettbewerb einpreiste, und wir erwarten, dass weiter Kapital in beide Bereiche fließt.
- Privatsphäre ist nicht länger optional. Die beiden oben genannten Treiber verstärken sich gegenseitig. Institutionen, die onchain gehen, können Treasury, Gehaltsabrechnung oder Handel nicht auf einem Ledger abwickeln, den jeder lesen kann, sodass die Transparenz, die Blockchains prüfbar machte, heute große Volumina zurückhält, und AI-gestützte Überwachung hat finanzielle Privatsphäre von einem Nischenthema der Cypherpunks zu einem Mainstream-Anliegen gemacht. Zcash ist der direkteste Ausdruck: Es wurde in diesem Monat zu einem Top-10-Asset, innerhalb eines Monats nach dem Start flossen knapp $1 billion in einen US-Spot-ETF, der abgeschirmte Anteil am Angebot steigt weiter, und seine Wallets sind inzwischen eine der größten Quellen für Zuflüsse in die vertrauliche Schicht von NEAR, dort, wo sich die Themen treffen.
2. Die Spot-Nachfrage muss den Markt weiter tragen
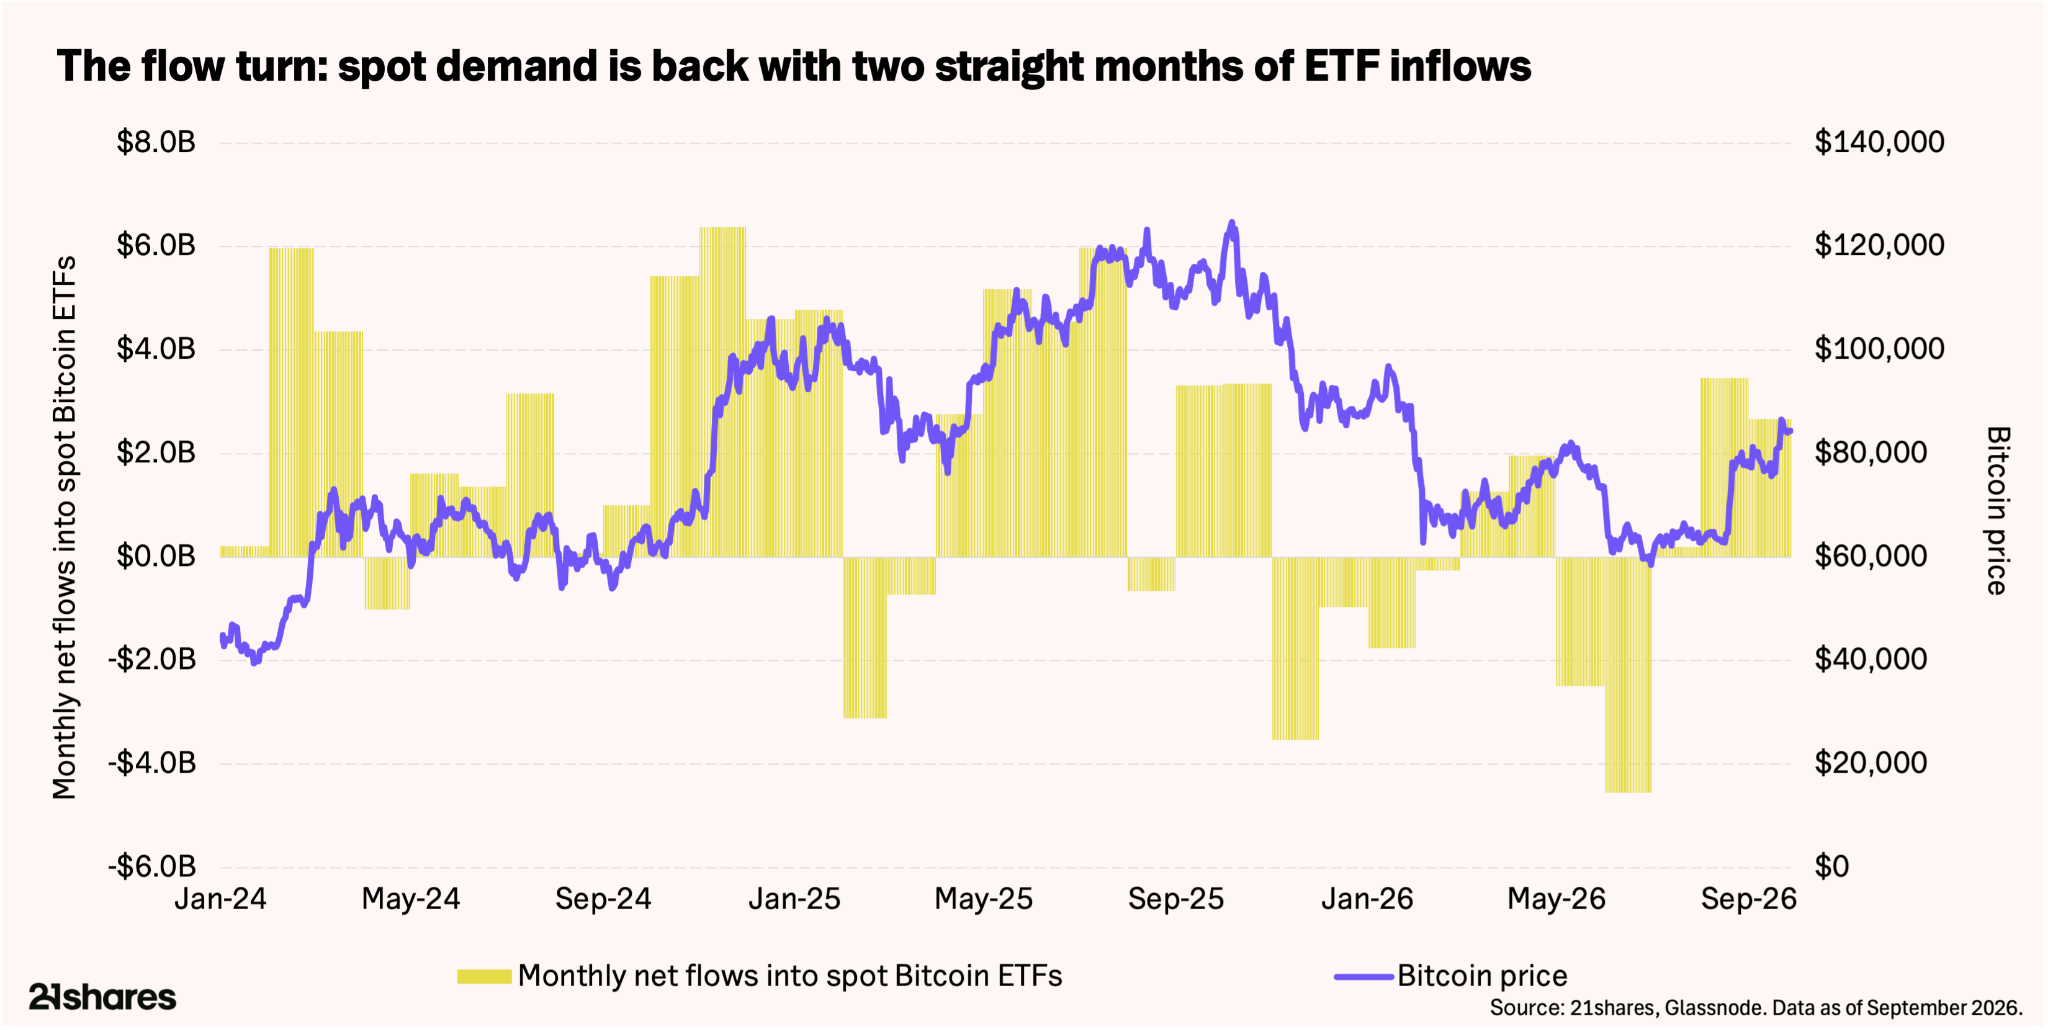
Die Messlatte liegt hoch. US-Spot-ETFs auf Bitcoin nahmen im September rund $2.6 billion auf, zusätzlich zu $3.5 billion im August (Glassnode, 2026), ihre stärkste Zweimonatsphase seit September und Oktober 2025, genug, um die Zuflüsse seit Jahresbeginn ins Positive zu drehen, nachdem sie Ende Juli $5.6 billion im Minus gelegen hatten. Die Käufe im September konzentrierten sich auf den Ausbruch: aufeinanderfolgende Zuflüsse von jeweils rund $1 billion am 21. und 22. September, die größten zwei Tage in Folge seit fast einem Jahr, und $2.7 billion in der Woche bis zum 25. September, die größte Woche seit Anfang Oktober 2025. Außerhalb dieser Woche waren die Flüsse netto negativ, und der Monat endete mit einem Abfluss von $142 million am 30. September.
Die Börsenbestände sanken in der letzten Woche um rund 28,000 BTC, und Gewinnmitnahmen bleiben im Vergleich zu früheren Zyklushochs gering, auch wenn Long-Term-Holder ihre Verkäufe gegen Monatsende erhöhten.
Strategy ist zurück im Markt: Nach einer zweiwöchigen Pause kaufte das Unternehmen im September 2,615 BTC hinzu (SEC, 2026), darunter 1,665 BTC für $143 million in der Woche bis zum 27. September, womit sich sein Bestand auf 847,666 BTC erhöhte. Der Auftrieb durch die Ankündigung des Treasury-Rückkaufs im August hat bisher gehalten, doch ein Bruch unter das Band bei $81,000 würde die Initiative an die Bären zurückgeben, und das Halten hängt von der ETF-Nachfrage ab. Da kurzfristige Halter fast alle im Gewinn sind, die ETF-Zuflüsse gegen Monatsende nachlassen und der Optionen-Rückenwind entfallen ist, werden die nächsten Wochen zeigen, ob Spot-Käufer die Gewinnmitnahmen weiter absorbieren.
3. „Uptober“ und das vierte Quartal sind das Heimspiel von Krypto
Die Saisonalität beginnt nun zugunsten von Bitcoin zu wirken. Der Oktober endete in 10 der vergangenen 13 Jahre im Plus, mit einer Median-Rendite von 14%, während das vierte Quartal historisch sowohl im Durchschnitt als auch im Median das stärkste Quartal von Bitcoin war. In den Jahren 2015, 2017 und 2020 war es zudem mit deutlichem Abstand das stärkste Quartal des Jahres. Nach einem grünen September waren vier der letzten fünf Oktober positiv, und dieses Jahr beginnt der Oktober mit bereits gedrehten strukturellen Signalen. Der Vorbehalt ist frisch. Der Oktober 2025 beendete eine sechsjährige Serie grüner Oktober, und das vierte Quartal 2025 fiel um 23%, als die Liquidationskaskade im Handelskrieg das Zyklushoch markierte. Saisonalität ist Rückenwind, keine These, und sie zählt nur, wenn die Fundamentaldaten halten. Die vergangene Wertentwicklung (Past Performance) ist kein verlässlicher Indikator für zukünftige Ergebnisse.
4. Der Kalender ist dicht, und die Zwischenwahlen rücken näher
Nachdem PCE und Arbeitsmarktdaten (Payrolls) vorüber sind, reicht der Kalender von den Daten zum Verbraucherpreisindex (CPI) am 14. Oktober bis zur FOMC-Sitzung am 27. und 28. Oktober. Die 30-jährige Rendite über 5.6% ist der Gradmesser: Ein weiterer Anstieg testet die These vom Debasement-Trade. Die Zwischenwahlsaison ist auf dem Papier eine schwächere Phase für Krypto: 2018 und 2022 waren beide Zwischenwahljahre und beide Bärenmärkte. Beide waren zudem von krypto-spezifischen Ausfällen durchzogen, die heute fehlen, vom Platzen der Initial Coin Offerings (ICO) bis zu Terra, Three Arrows und FTX, weshalb wir erwarten würden, dass ein Zwischenwahleffekt diesmal gedämpfter ausfällt. Wie gedämpft, hängt vom Ausgang ab: Ein deutlicher Ruck zu den Demokraten würde die Wahrscheinlichkeit erhöhen, dass Teile der Regelsetzung, die ohne den Kongress voranschreiten, verlangsamt oder neu aufgerollt werden. Selbst dann bezweifeln wir, dass es das Risiko von einst darstellt: Die Banken, die einen Großteil der Anti-Krypto-Lobbyarbeit des letzten Zyklus finanzierten, bauen nun auf diesen Schienen auf, womit die lauteste Stimme für eine Umkehr entfällt. Wir steuern nicht zurück auf Operation Chokepoint oder eine zweite Gensler-Ära: Auf beiden Seiten des politischen Spektrums geht die Richtung dahin, dass Krypto formeller in das Finanzsystem (Financial System) eingebettet wird.
Bullen- vs. Bärenszenarien: Die Unterstützung bei $81,000 entscheidet über das vierte Quartal
Bullenszenario: Bestätigung im vierten Quartal
Bitcoin hält $81,000 bei jedem Retest, die ETF-Zuflüsse halten den Monat über an, und die Renditen am langen Ende stabilisieren sich. Ein Monatsschluss über dem Jahreseröffnungskurs von $88,800 dreht das Jahr ins Plus und bestätigt den Trendwechsel, mit einem Anlauf auf $100,000 bis zum Jahresende als nächstem Ziel. Die Rotation weitet sich weiter auf zentrale Themen aus, nicht auf den Long Tail. Die Geschichte stützt diesen Pfad: Bitcoin hat seinen 50-Wochen-Durchschnitt seit 2011 13-mal zurückerobert, und in 11 dieser Fälle gab es keine neuen Tiefs.
Bärenszenario: Die Falken gewinnen den Tape
Die Fed erhöht bis Dezember nach einem heißen CPI-Wert erneut die Zinsen, und die 30-jährige Rendite bricht durch und bewertet alles mit Duration neu. Ohne den Optionen-Rückenwind werden die Funding Rates negativ, und die ETF-Flüsse stocken. Bitcoin verliert $81,000, der 50-Wochen-Durchschnitt bei $78,100 gibt nach, und der Kurs fällt unter das Septembertief von $75,000 zurück. Selbst dann würden wir dies als Retest innerhalb einer reparierten Struktur lesen, mit intaktem Golden Cross und spotgeführter Positionierung. Unsere Einschätzung würde sich mit einem Bruch von $71,300 beim 200-Tage-Durchschnitt ändern, der die Bären wieder in die Kontrolle bringen würde. Frühere Zinserhöhungszyklen fielen zwar mit schwächerem Bitcoin zusammen, doch 2018 und 2022 kamen auch die oben genannten krypto-spezifischen Ausfälle hinzu, plus die Hash Wars von 2018, eine Schwächeschicht, die heute fehlt. Eine Zinserhöhung in fiskalische Dominanz hinein, mit Zinskosten von bereits über einem Fünftel der Bundessteuereinnahmen, wirkt zudem in beide Richtungen: Sie dämpft kurzfristig die Nachfrage, stärkt aber das Argument für Bitcoin, ein knappes, nicht souveränes Asset, das außerhalb des Problems steht.
Fazit: Fundamentaldaten, nicht Hebel, trugen die Erholung
Der September bewies, dass der August nicht nur ein vorübergehender Squeeze war. Eine Zinserhöhung, Zweijahrzehntehochs bei den Renditen am langen Ende, ein stärkerer Dollar, ein gescheitertes Gesetz und Öl bei $100 fielen alle in vier Wochen, und Bitcoin schloss den Monat und das Quartal dennoch höher. Die strukturellen Signale, die wir beobachten, haben sich gedreht, und beide unserer Szenarien beschreiben einen Markt, der möglicherweise bereits einen Boden gebildet hat.
Die Zusammensetzung der Erholung finden wir am ermutigendsten. Angeführt wurde sie von Token mit Produkt-Markt-Passung: der Infrastruktur hinter dem Onchain-Vorstoß von Robinhood, den AI-Agenten-Schienen bei NEAR und Venice und der Privatsphäre bei Zcash. Das ist ein Markt, der Fundamentaldaten belohnt, das Regime, in das wir nach unserer Aussage eintraten. Für Allokatoren beobachten wir bis in den Oktober drei Dinge: die Unterstützung bei $81,000, die 30-jährige Rendite und ob die ETF-Nachfrage den Gegenwinden standhält, die der Oktober bringen kann. Wie sich diese Faktoren entwickeln, wird ein wesentlicher Bestimmungsfaktor für den weiteren Verlauf sein.
FAQ
- Warum stieg Bitcoin im September 2026?
Bitcoin stieg im September 2026 um rund 6%, trotz einer Zinserhöhung der Federal Reserve, der höchsten Rendite 30-jähriger Treasuries seit 2002 und einer gescheiterten Abstimmung zum CLARITY Act. Die Spot-Nachfrage trieb die Bewegung: US-Spot-ETFs auf Bitcoin nahmen im Monat rund $2.6 billion auf, während die Funding Rates zeigten, dass der Hebel nicht überfüllt war. - Ist der Oktober historisch ein guter Monat für Bitcoin?
Der Oktober schloss in 10 der letzten 13 Jahre im Plus, mit einem durchschnittlichen Gewinn von knapp 20% (21shares, Coinglass). Die Serie riss im Oktober 2025, und das vierte Quartal 2025 fiel um 23%. Die vergangene Wertentwicklung (Past Performance) ist kein verlässlicher Indikator für zukünftige Ergebnisse. - Wie wirken sich Zinserhöhungen der Federal Reserve auf Bitcoin aus?
Frühere Zinserhöhungszyklen fielen mit schwächerem BItcoin zusammen, doch 2018 und 2022 kamen auch krypto-spezifische Ausfälle hinzu, etwa das Platzen der Initial Coin Offerings (ICO) sowie Terra, Three Arrows und FTX. Im September 2026 fiel Bitcoin bei der Zinserhöhung auf rund $75,000 und lag innerhalb weniger Tage wieder über $80,000. - Welche Kursmarken für Bitcoin sind im vierten Quartal 2026 wichtig?
In der Analyse von 21shares ist $81,000 die erste Unterstützung, gefolgt vom 50-Wochen-Durchschnitt bei $77,600 und dem 200-Tage-Durchschnitt bei $70,800. Ein Monatsschluss über dem Jahreseröffnungskurs 2026 nahe $88,000 würde das Kalenderjahr ins Plus drehen. - Wie hat Robinhood Chain die Einnahmen von Uniswap beeinflusst?
Robinhood Chain erzeugte 69% der Gebühren von Uniswap in Höhe von $203.2 million im September 2026 (DefiLlama). Die UNI-Haltern über den Burn zufliessenden Einnahmen stiegen um 66% auf $15.5 million, ein Rekord seit dem Fee Switch.