Zusätzliche Analyse von Maximiliaan Michielsen, Karim AbdelMawla
Wichtigste Erkenntnisse
- Bitcoin fiel im Oktober um 7,3 % auf rund $77.500, weil sich die Kreditspreads ausweiteten, der Dollar sich festigte und in den letzten Tagen des Monats ein Rekord-Hack bei Binance über 6,3 Milliarden US-Dollar den Markt traf.
- Der Markt verkraftete den größten Hack in der Geschichte von Krypto mit einem Rückgang von 6 %, einem Bruchteil der Rückgänge von 15 % bis 39 % rund um frühere Börsenpleiten, und die Protokolle liefen weiter.
- Der November hängt davon ab, ob Bitcoin $76.000 bis $78.000 hält, Binance die Auszahlungen abschließt und seine Reserven nachweist und die ETF-Zuflüsse zurückkehren.
Der Oktober war historisch einer der besten Monate für Bitcoin, mit einem Medianzuwachs von 12,9 % seit 2010, und in diesem Jahr kam er mit der Saisonalität im Rücken: Bitcoin hatte gerade den vierten grünen September in Folge und sein bestes drittes Quartal seit 2017 hinter sich. „Uptober“ blieb aus. Das Drehbuch hielt in den ersten Tagen, dann übernahm die Makroökonomie. Ein früher Inflationsschreck, mit heiß laufendem Verbraucherpreisindex (CPI) und Erzeugerpreisindex (PPI) und einer Rendite 10-jähriger Treasuries von 5,37 %, dem höchsten Stand seit 2002, machte Platz für etwas Schädlicheres: Sorgen um Wachstum und Ausfallrisiken. Die Renditen am langen Ende fielen im Monatsverlauf, doch die Kreditspreads weiteten sich aus, von Hochzinsanleihen bis zu französischen Staatsanleihen, der Dollar legte zu, und eine erneute Unruhe bei Aktien aus dem Bereich künstliche Intelligenz (AI) zog den Nasdaq-100 um fast 4 % nach unten. Da die Federal Reserve (Fed) keine Entlastung in Aussicht stellte, verschärften sich die finanziellen Bedingungen über den Kreditkanal. Dann, in den letzten Tagen des Monats, drückte ein Hack bei Binance über 6,3 Milliarden US-Dollar, der größte in der Geschichte von Krypto (Cointelegraph, 2026), Bitcoin auf ein Monatstief nahe $76.000. Bitcoin schloss den Oktober mit einem Minus von 7,3 % bei rund $77.500, der erste rote Oktober in Folge seit 2011 und 2012. Unter der Kursbewegung ist das Bild konstruktiver: Der Markt verkraftete einen Rekord-Hack deutlich besser als frühere Krisen, der Ausbau der Infrastruktur ging weiter, und der Oktober brachte mehrere fundamentale Katalysatoren.
Was im Oktober geschah: Kredit verschärfte die Bedingungen, Rekord-Hack in der Krypto-Branche
- Kredit, nicht Renditen, verschärfte die Bedingungen. Der Oktober begann als Inflationsgeschichte: Der CPI stieg im Jahresvergleich um 3,7 % gegenüber einem Konsens von 3,6 %, der PPI sprang im Monatsvergleich um 1,3 %, der größte Anstieg seit März 2022, und die 10-jährige Rendite erreichte am 7. Oktober ein 24-Jahres-Hoch. Er endete als Kreditgeschichte. Als sich die Sorgen von der Inflation auf Wachstum und Ausfallrisiken verlagerten, fiel die 10-jährige Rendite im Monatsverlauf um rund 29 Basispunkte, doch der Kredit bewegte sich in die Gegenrichtung: Die Spreads für Hochzinsanleihen weiteten sich aus, die französischen Spreads weiteten sich stark aus, und der Dollar legte zu. Das war der Kanal, der Bitcoin schadete: Engerer Kredit entzieht dem Markt die Risikobereitschaft und Liquidität, auf die Bitcoin angewiesen ist.
- Die Fed blieb untätig. Die US-Beschäftigtenzahlen (Payrolls) für September stiegen nur um 29.000 gegenüber erwarteten 90.000 (BLS, 2026), doch laut Fed-Protokoll erwarteten die meisten Mitglieder bis Jahresende weiterhin eine Zinserhöhung. Die Fed hielt am 28. Oktober wie erwartet still (Federal Reserve, 2026) und gab kein Anzeichen, dem Stress entgegenzuwirken, wobei die Märkte eine Zinserhöhung im Dezember weiterhin mit rund 70% einpreisen. Das ist die Spannung, die es zu beobachten gilt: Verschlechtern sich die Kreditbedingungen weiter, werden unseres Erachtens die Fed und die Europäische Zentralbank (ECB) letztlich eingreifen müssen, und die Unterstützung der Zentralbanken war historisch einer der stärksten Rückenwinde für Bitcoin.
- Energieängste kamen hinzu. Brent schloss im Oktober kein einziges Mal unter $100, erreichte den höchsten Schlusskurs seit April und verzeichnete den höchsten Monatsschlusskurs seit Mai 2022, als sich Huthi-Angriffe auf Saudi-Arabien ausweiteten und Berichte über US-israelische Pläne auftauchten, die Angriffe auf den Iran nach den US-Zwischenwahlen wieder aufzunehmen. Der Rückgang von Bitcoin Richtung $79.000 am 24. Oktober kam auf Berichte über Evakuierungen von US-Personal im Nahen Osten, und innerhalb von vier Stunden kam es zu Liquidationen von Long-Positionen über 400 Millionen US-Dollar. Teureres Öl hielt den Fokus der Fed auf der Inflation, obwohl die Wachstumssorgen zunahmen. Auch Gold fiel unter $4.000; die Schwäche betraf also nicht nur Bitcoin.
- Sicherheitsrisiken dominierten die Schlagzeilen und endeten mit dem größten Hack aller Zeiten. Spät am 29. Oktober verlor Binance rund 6,3 Milliarden US-Dollar, etwa das Vierfache des Bybit-Diebstahls über 1,5 Milliarden US-Dollar vom Februar 2025, nachdem Angreifer über den Laptop eines kompromittierten Ingenieurs (BleepingComputer, 2026) und über das eingedrungen waren, was Binance „zusätzliche Einbruchspunkte“ nannte. Emittenten froren rund 3 Milliarden US-Dollar ein, überwiegend in den Stablecoins USDT und USDC, Binance stellte über 6,34 Milliarden US-Dollar eigener Mittel zurück, um Nutzer schadlos zu halten, und die Auszahlungen öffneten in Phasen wieder. Chainalysis ordnet den Angriff der nordkoreanischen Gruppe TraderTraitor zu (Decrypt, 2026). Bitcoin und Ethereum erzeugten weiterhin ganz normal Blöcke: Versagt hatten die Zugriffskontrollen einer einzelnen Börse, nicht die Protokolle. Schon vor Binance bestätigte Ledger manipulierte Geräte, die ein südostasiatischer Wiederverkäufer vertrieb (The Block, 2026). Die Bedrohung reichte über Krypto hinaus, von kritischen Schwachstellen in zentraler Internetinfrastruktur wie PHP bis zu einem Supply-Chain-Angriff auf ein beliebtes AI-Entwicklerpaket.
- AI-Nervosität griff auf Krypto über. Zweifel an den AI-Investitionsausgaben tauchten immer wieder auf, und sie erreichten auch die Kreditmärkte: Die Unternehmensanleihen 2031 von CoreWeave fielen auf rund 79 Cent pro Dollar (investingLive, 2026). Der Nasdaq fiel Mitte Oktober um 4,5 %, und Berichte über Anthropics Nettoverlust von 80 Milliarden US-Dollar für 2026, überwiegend eine nicht zahlungswirksame Buchungsbelastung, verstärkten das Unbehagen. Da Krypto und AI weiter um den marginalen Risikodollar konkurrieren, handelte Krypto im Gleichklang mit dem Aktienrückgang.
- Washington baute weiter, nur nicht im Kongress. Die Commodity Futures Trading Commission (CFTC) leitete am 5. Oktober ein Regelsetzungsverfahren für Krypto-Börsen ein, die gehebelte Produkte für Privatanleger anbieten (CFTC, 2026), und das Office of the Comptroller of the Currency (OCC) finalisierte als erste Aufsichtsbehörde Stablecoin-Regeln nach dem GENIUS Act, wirksam ab dem 18. Januar 2027 (OCC, 2026). Dem stand gegenüber, dass der Krypto-Berater des Weißen Hauses seinen Abschied ohne benannten Nachfolger ankündigte, CLARITY bis nach den Zwischenwahlen auf Eis lag und der Indexanbieter MSCI ein Screening bestätigte, das Bitcoin-Treasury-Unternehmen wie Strategy aus seinen Indizes entfernen könnte, ein Risiko, das wir unten behandeln.
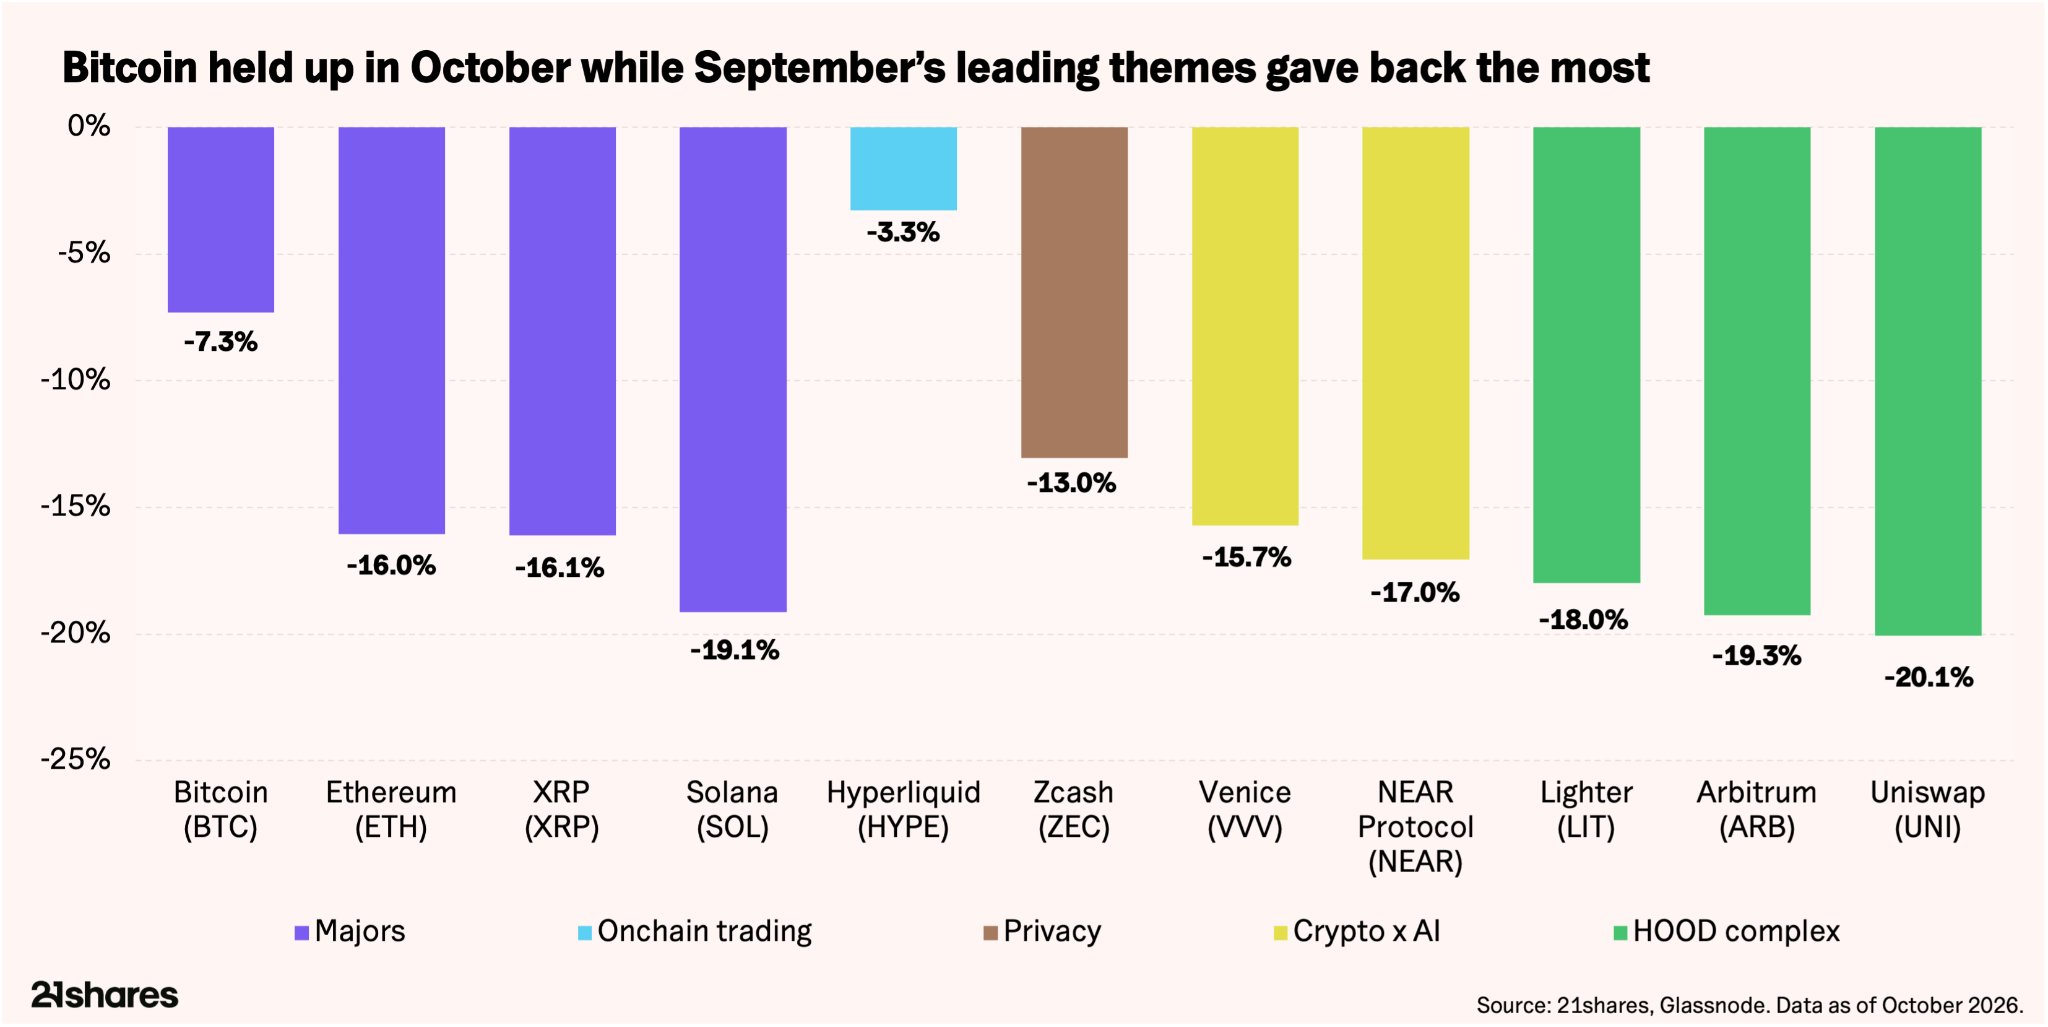
- Bitcoin hielt sich unter den Majors am besten, aber alles fiel. Bitcoin lief am 2. Oktober von rund $83.600 auf über $87.000, bevor es nach unten driftete, und der Binance-Hack löste die letzte Abwärtsbewegung bis zu einem Tief nahe $76.200 am 30. Oktober aus. Es schloss den Monat bei rund $77.500, ein Minus von 7,3 %. Ethereum fiel um 16% bei Abflüssen aus ETH-basierten börsengehandelten Fonds (ETF) und einer Verzögerung bei Glamsterdam, die das Upgrade über sein Ziel von Ende 2026 hinausschiebt. Solana fiel um 19% trotz des lang erwarteten Alpenglow-Upgrades. Die Spitzenreiter vom September mussten die größten Verluste hinnehmen, wobei der HOOD-Komplex (Token mit Bezug zu Robinhood Chain) am stärksten betroffen war: Uniswap fiel um 20%, Arbitrum um 19 % und Lighter um 18%. Hyperliquid hielt sich mit etwa -3 % am besten, gestützt von der Meldung vom 29. Oktober, dass ICE, der Eigentümer der New York Stock Exchange (NYSE), zugestimmt hatte, auf Hyperliquid basierende Perpetual Futures für US-Händler anzubieten, vorbehaltlich der behördlichen Genehmigung (The Block, 2026), was HYPE an diesem Tag um etwa 13 % steigen ließ. Zcash fiel um 13%.
Was die Märkte uns sagen: Die Kostenbasis der Anleger wird getestet
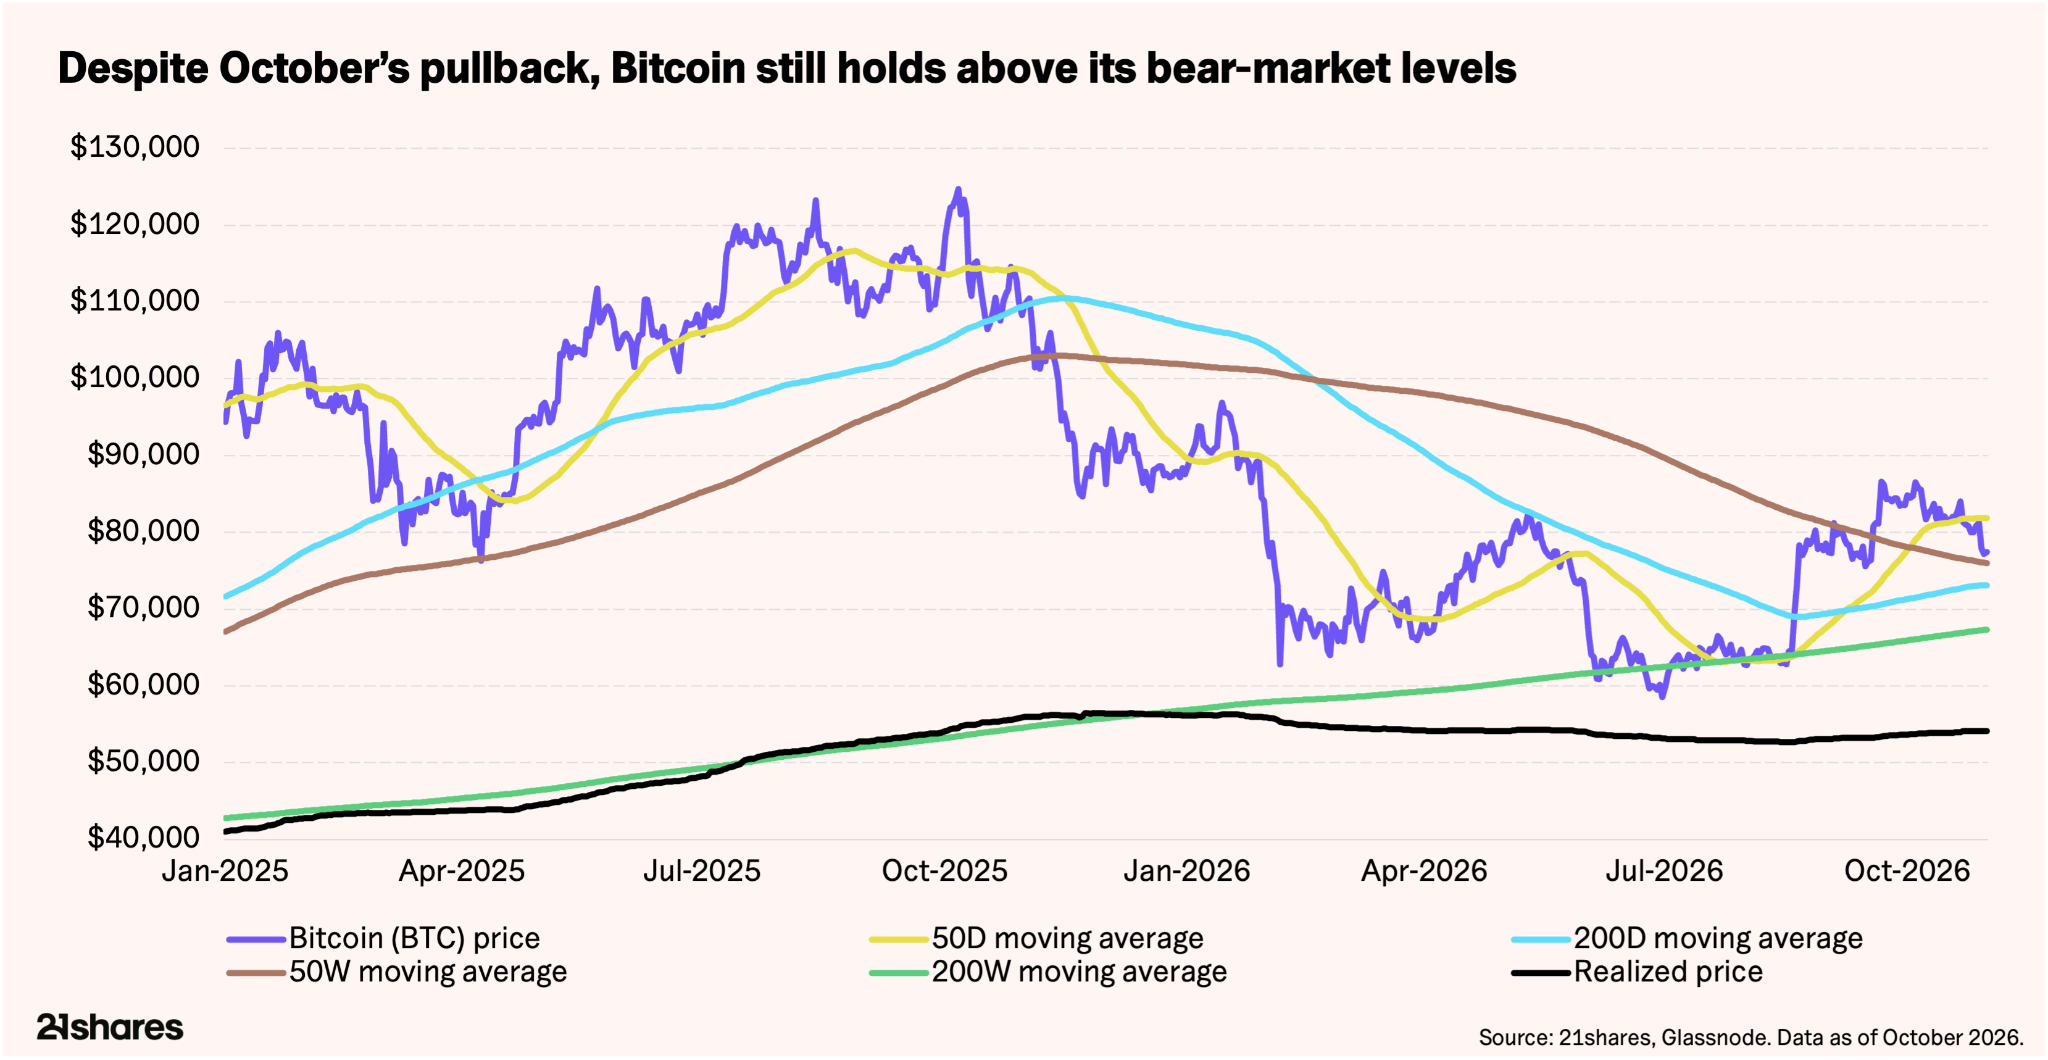
- Trendstruktur: Die Rückeroberung scheiterte, und die Kostenbasis der Anleger wird nun getestet. Der Septemberausbruch über das Band von $81.000 bis $82.000 hielt bis Mitte Oktober, und der Binance-Hack drückte Bitcoin deutlich darunter. Es schloss den Oktober nahe $77.500, unter dem 20-Tage- und dem 50-Tage-Durchschnitt (rund $81.000 und $81.900), der Kostenbasis der US-ETFs (rund $82.000) und der durchschnittlichen Kostenbasis der Treasury-Unternehmen (rund $80.000), sodass beide Gruppen im Minus liegen. Der Kurs steht nun auf dem True Market Mean (der Kostenbasis aktiver Anleger) nahe $77.600 (Glassnode, 2026) und am unteren Bollinger-Band, und die Volatilitätskompression, die sich im Oktober aufgebaut hatte, löste sich nach unten auf. Das Golden Cross vom September bleibt intakt, wobei der 50-Tage-Durchschnitt deutlich über dem 200-Tage-Durchschnitt nahe $73.100 liegt, und der tägliche Relative-Stärke-Index (RSI) von 35,5 nähert sich dem überverkauften Bereich, ohne ihn zu erreichen. Wie sich ETF-Inhaber unterhalb der Gewinnschwelle verhalten, bleibt das wichtigste Signal für den November.
- Wichtige Marken. Nach oben ist $80.000, die durchschnittliche Kostenbasis der Treasury-Unternehmen, nun die erste Hürde, gefolgt von $81.000 bis $82.000, wo sich die ETF-Kostenbasis und der 50-Tage-Durchschnitt treffen, $84.000 bis $85.000, wo der Vorstoß vom 21. Oktober scheiterte, und $87.000 bis $87.500, dem Oktoberhoch, der wiederholten Obergrenze des Jahres und dem Jahreseröffnungsniveau 2026. Nach unten wird die Zone von $77.000 bis $78.000 um den True Market Mean gerade getestet. Darunter bilden der 50-Wochen-Durchschnitt (rund $76.000), der Realized Price der Short-Term Holder und das Tief vom 30. Oktober (rund $76.200) ein dichtes Cluster zwischen $75.800 und $76.200. Der Wochenschluss von Bitcoin am 1. November lag über diesem Cluster. Darunter ist der 200-Tage-Durchschnitt nahe $73.000 die Linie, die die Bärenmarktdebatte wieder eröffnen würde, wobei der 200-Wochen-Durchschnitt mit rund $67.000 weit tiefer liegt.
- Derivate: Die Überhitzung kehrt zurück. Der Oktober kehrte die von Spot getriebene Rally vom September teilweise um: Das Open Interest bei Futures stieg in BTC gerechnet um rund 6%, während der Kurs fiel, und die Funding-Zahlungen auf der Long-Seite stiegen über ihr oberes Band, da Händler weiter dafür zahlten, Longs in einem fallenden Markt zu halten. Liquidationswellen im Monatsverlauf, darunter über 800 Millionen US-Dollar am 25. und 26. Oktober, bereinigten einen Teil der Übertreibung, doch die Positionierung ist weniger sauber als vor einem Monat. Auch Optionshändler sichern sich ab: Die Nachfrage nach Puts zog an, und die Prämie für Absicherung nach unten gegenüber Wetten nach oben verdoppelte sich in den letzten zwei Oktoberwochen ungefähr auf 10%, ein Zeichen, dass sich der Markt auf größere Schwankungen im November einstellt.
Wichtige Fundamentaldaten: Die Nutzung hielt, während die Kurse fielen
1) Die Themen lieferten weiter, während die Kurse fielen
Der Ausverkauf im Oktober war makrogetrieben, und keines der drei Themen hinter den Spitzenreitern vom September brach weg.
- Digitalisierung der Finanzinfrastruktur. JPMorgan brachte seinen Einlagen-Token JPM Coin auf Ethereum (Ledger Insights, 2026), HSBC startete einen durch Hongkong-Dollar gedeckten Stablecoin für 3,3 Millionen PayMe-Nutzer (SCMP, 2026), SoFi führte eine FDIC-versicherte tokenisierte Einlage ein (SoFi, 2026), und Samsung ermöglicht USDC-Transfers auf Solana auf 82 Millionen Galaxy-Geräten in den USA (The Block, 2026). Diese Starts erweitern den Zugang, doch der eigentliche Test ist, wie viel Kapital letztlich über sie fließen wird. Der breitere Trend ist ermutigender: Die Stablecoin-Zahlungen erreichten in den ersten neun Monaten 2026 rund 482 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr, auch wenn das Angebot nahe 305 Milliarden US-Dollar stagnierte (Crypto Briefing, 2026). Die wachsende Nutzung hat sich bislang nicht in einer stärkeren Kursentwicklung niedergeschlagen. Die aktiven Adressen auf Solana stiegen im Oktober um 17 % auf 51,7 Millionen, obwohl SOL um 19 % fiel, wodurch die Bewertung von 228 auf 200-mal die annualisierten Gebühren sank. Auch die Kreditvergabe onchain wuchs weiter, wobei die aktiven Kredite bei Morpho um 7,7 % auf 5,5 Milliarden US-Dollar stiegen. Lässt der Makrodruck nach, sollte sich diese Lücke zwischen wachsender Nutzung und schwächerer Kursentwicklung zu schließen beginnen.
- Der Robinhood-Test. Robinhood Chain hatte ein starkes erstes Quartal mit knapp 800 Millionen Transaktionen und rund 590 Millionen US-Dollar App-Umsatz. Letzten Monat sagten wir, der Oktober werde zeigen, ob das hält, sobald die Subventionierung der Gasgebühren ausläuft. Die frühe Antwort ist gemischt: Die täglichen Transaktionen fielen gegenüber Mitte September um rund 40 %, und das Handelsvolumen an dezentralen Börsen (DEX) liegt bei etwa einem Drittel seines Höchststands von Anfang September, doch die Einlagen blieben stabil bei rund 1,1 Milliarden US-Dollar. Die Kurse folgten der Aktivität, und der HOOD-Komplex war im Oktober das schwächste Thema, wobei Lighter zusätzlich von der Nachricht getroffen wurde, dass die US-Perpetuals von Robinhood nicht über seine Infrastruktur laufen werden. Das ist die Kehrseite der Distribution: Die Anbindung an einen Broker mit Millionen Nutzern treibt Nutzung und Kurs, und ihr Verlust kostet beides. Uniswap, die meistgenutzte App der Chain, verzeichnete einen um 56% niedrigeren durchschnittlichen Tagesumsatz als im September, während der Gebührenanteil von Robinhood Chain von 69% auf 50% fiel. UNI fiel um 20%, deutlich weniger als der Umsatz, und wird daher mit dem 54-Fachen des annualisierten Umsatzes gehandelt, gegenüber dem 29-Fachen zu Monatsbeginn.
- Krypto x AI und Privatsphäre. Beide gaben mit dem Markt Gewinne ab, wobei Privacy-Token wie Zcash sich besser hielten als die meisten. ZEC schloss den Monat mit einem Minus von 13%, während Branchenführer im Bereich Krypto x AI wie NEAR um 17% fielen. Die Treiber haben sich nicht geändert: AI-Agenten brauchen Infrastruktur, die kein Bankkonto voraussetzt, und Institutionen, die onchain gehen, brauchen Vertraulichkeit, ein Punkt, den die Sicherheitsvorfälle im Oktober nur bestärkten.
2) Die Spot-Nachfrage muss die Kostenbasis verteidigen
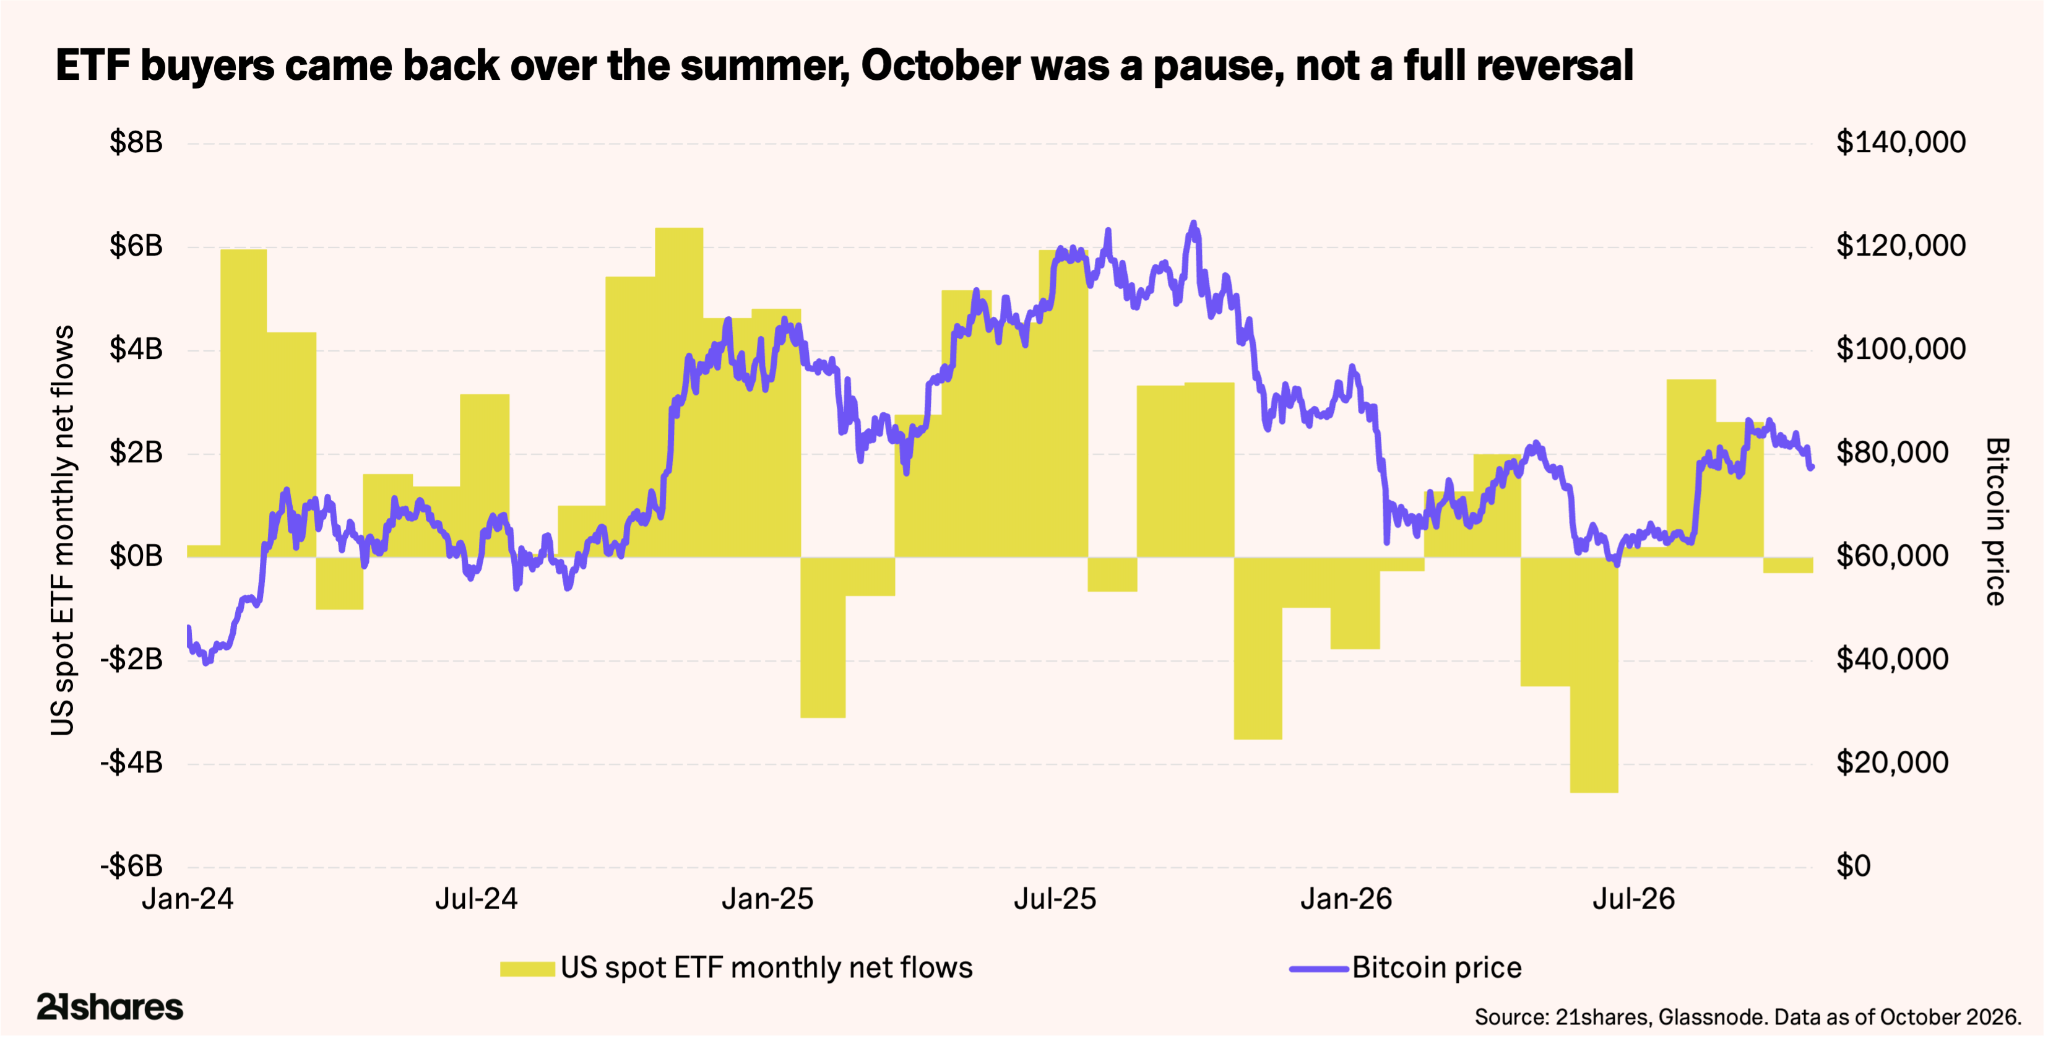
Aus den ETF-Zuflüssen von 2,6 Milliarden US-Dollar im September gab es im Oktober Nettoabflüsse von rund 290 Millionen US-Dollar. Die Flüsse blieben für den Großteil des Monats in beide Richtungen, mit Zuflüssen von 653 Millionen US-Dollar am 19. Oktober und 436 Millionen US-Dollar am 21. Oktober gegenüber einem Abzug von 540 Millionen US-Dollar am 22. Oktober, doch der Hack kippte die Waage zum Monatsende: ETFs verloren am 30. Oktober 380 Millionen US-Dollar, am Tag nach dem Auszahlungsstopp bei Binance. Die Treasury-Unternehmen gingen getrennte Wege: Strive kaufte im Oktober rund 13.500 BTC, etwa 1,1 Milliarden US-Dollar, und erhöhte seinen Bestand auf 43.000 BTC (Bitcoin Treasuries, 2026), während Strategy eine Woche lang keine Bitcoin kaufte, um 205 Millionen US-Dollar für den Rückkauf seiner STRC-Vorzugsaktien auszugeben (SEC, 2026).
3) Börsenflüsse sind der eigentliche Test
Vor dem Hack stiegen die Bestände an den Börsen auf rund 3,37 Millionen BTC, was wir als möglichen Gegenwind lesen: Mehr Coins an den Börsen bedeuten potenziell mehr Verkaufsangebot. Der Hack drehte das um. Als Binance am 1. November die Auszahlungen wieder öffnete, wickelte die Plattform in den ersten neuneinhalb Stunden Auszahlungen von 4,65 Milliarden US-Dollar gegenüber Einzahlungen von 1,01 Milliarden US-Dollar ab, ein Nettoabfluss von 3,64 Milliarden US-Dollar oder rund 2,1 % der gemeldeten Vermögenswerte von 171 Milliarden US-Dollar, wobei die erfassten Nettoabflüsse über 24 Stunden rund 5,8 Milliarden US-Dollar erreichten. Die Bitcoin-Abflüsse stiegen am 1. November auf 30.000 BTC (2,35 Milliarden US-Dollar), der höchste Wert seit dem 13. Oktober und deutlich über dem Septemberdurchschnitt von rund 24.000. Bislang sieht das eher nach einem geordneten Abzug als nach einem Ansturm aus: Binance gibt an, rund 95% der gestohlenen Vermögenswerte ersetzt zu haben, und Bitcoin fiel vom Schlusskurs am 28. Oktober bis zum Tief am 30. Oktober um rund 6%, ein Bruchteil der Rückgänge von 15% bis 39% rund um Celsius, FTX, BlockFi und Bybit. Wandern diese Coins in die Selbstverwahrung, würden niedrigere Börsenbestände das verkaufbare Angebot verringern. Auszahlungsstopps waren historisch jedoch ein schlechtes Zeichen, daher lautet der Test für den November, ob Binance seine Auszahlungsphasen abschließt und sein Proof of Reserves die volle Deckung bestätigt. Ein Effekt zweiter Ordnung betrifft die Frage, wohin der Handel als Nächstes wandert. DEX gewannen schon vor dem Hack Marktanteile, ihr Spot-Volumen erreichte im Juli mit 24,1 % des Volumens zentralisierter Börsen einen Rekord (The Defiant, 2026), und wir erwarten, dass die Binance-Sicherheitsverletzung dieses Verhältnis weiter erhöht (Cointelegraph, 2026), eine Verschiebung, die Handelsplätze onchain wie Uniswap und Hyperliquid begünstigen würde.
4) MSCI entscheidet am 11. November über Treasury-Unternehmen
MSCI wird am 11. November veröffentlichen, welche „nicht operativen“ Unternehmen es aus seinen Indizes entfernt, wirksam nach dem 30. November, und Strategy, das rund 848.500 BTC hält (SEC, 2026), ist am stärksten exponiert. Erzwungene Indexverkäufe würden die Aktie treffen, nicht die Coins, könnten aber die Stimmung und Strategys Käufe belasten, die in diesem Monat bereits langsamer wurden.
5) Ein dichter Novemberkalender
Der November war historisch einer der stärksten Monate für Bitcoin, mit einem Medianzuwachs von 10,3 % seit 2010, und in diesem Jahr eröffnen ihn die US-Zwischenwahlen am 3. November. Polymarket sieht die Chance, dass die Demokraten das Repräsentantenhaus erobern, bei rund 92 % und für einen Durchmarsch in beiden Kammern bei rund 66 %, die Wahl sollte also eher eine Belastung beseitigen als eine hinzufügen. Die Geschichte stützt das: Seit 1950 verzeichnete der S&P 500 nach einer Zwischenwahl nie eine negative 12-Monats-Rendite, im Schnitt rund 15 %. Die vergangene Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. Ein demokratischer Kongress würde die Gesetzgebung verlangsamen, doch die laufenden Regelsetzungsverfahren bei SEC, CFTC und OCC brauchen den Kongress nicht. Dann übernehmen die Daten: Die Payrolls für Oktober am 6. November und der CPI für Oktober am 10. November bestimmen die Wahrscheinlichkeit einer Zinserhöhung im Dezember, die Polymarket derzeit bei rund 77% sieht.
Bull- vs. Bear-Szenarien: Die Zone von $76.000 bis $78.000 entscheidet über den November
Bull-Szenario: Makro-Entlastung und Rückeroberung
Die Fed lässt den Dezember offen, die Kreditspreads weiten sich nicht weiter aus, das Öl stabilisiert sich, und die Zwischenwahlen liefern das erwartete Ergebnis. Binance schließt seine Auszahlungsphasen ab, und sein Proof of Reserves bestätigt die volle Deckung, womit der Hack zu einem Einzelfall statt zu einem Vertrauensereignis wird. Dip-Käufer verteidigen die Zone von $76.000 bis $78.000, die ETF-Flüsse drehen ins Positive, und Bitcoin erobert $80.000 und dann $82.000 zurück, wodurch Treasury-Unternehmen und ETF-Inhaber wieder im Gewinn stehen, bevor $87.000 und das Jahreseröffnungsniveau erneut getestet werden. Ein Monatsschluss über $87.500 würde 2026 ins Plus drehen, wobei der mittlere Market-Value-to-Realized-Value-Preis (MVRV) nahe $94.000 das nächste Ziel wäre. Kapital rotiert zurück in Themen mit sichtbaren Umsätzen statt in den spekulativen langen Schwanz.
Bear-Szenario: Die Falken, das Öl und die Nachbeben des Hacks bestimmen den Markt
Die Fed signalisiert eine Zinserhöhung im Dezember, die Kreditspreads weiten sich weiter aus, der Dollar steigt weiter, und Brent steigt über $120, falls die Angriffe auf den Iran wieder aufgenommen werden. Die Folgeeffekte des Hacks treten zutage: Die verbleibenden Auszahlungsphasen von Binance verzögern sich, der Angreifer beginnt, nicht eingefrorene BTC und ETH zu verkaufen, oder die Abflüsse wandeln sich von Selbstverwahrung in Flucht. ETF-Inhaber verkaufen weiter mit Verlust unterhalb ihrer Kostenbasis, und bei weiterhin hoher Hebelung verliert Bitcoin den True Market Mean und das Cluster bei $76.000, bevor es den 200-Tage-Durchschnitt nahe $73.000 testet, wobei MSCI-Ausschlüsse als Belastung hinzukommen. Selbst dann würde ein Halten von $73.000 als tieferer Rücktest innerhalb einer reparierten Struktur gelten, während ein nachhaltiger Bruch darunter die Bären wieder in die Kontrolle bringen würde.
Fazit: Der Markt verkraftete einen Rekord-Hack besser als frühere Krisen
Der Oktober testete, ob die Erholung vom September ein feindliches Makroumfeld und dann einen Rekord-Hack überstehen kann, und die Antwort lautete weitgehend nein. Bitcoin verlor sowohl die ETF- als auch die Treasury-Kostenbasis und schloss den Monat auf dem True Market Mean; die ETF-Nachfrage geriet ins Stocken, die Hebelung kehrte zurück, und die Spitzenreiter vom September gaben einen Großteil ihrer Gewinne ab. Der saisonale Rückenwind, auf den wir hingewiesen hatten, blieb aus, eine Erinnerung daran, dass Saisonalität nur zählt, wenn das Umfeld es zulässt.
Am ermutigendsten finden wir, wie der Markt mit dem Schlimmsten umging. Der größte Hack in der Geschichte von Krypto löste einen weit geringeren Rückgang aus als frühere Krisen; die Protokolle liefen weiter, und keiner der strukturellen Treiber brach weg: Banken, Zahlungsnetzwerke und Vermögensverwalter brachten auch im Rückgang weiter Produkte onchain, und Aufsichtsbehörden schrieben weiter Regeln. Für Allokatoren beobachten wir bis in den November vier Dinge: Bitcoin, das $76.000 bis $78.000 hält und $80.000 bis $82.000 zurückerobert, Binance, das die Auszahlungen abschließt und seine Reserven nachweist, Kreditspreads, Öl und Renditen am langen Ende sowie die Frage, ob die ETF-Flüsse zurückkehren. Drehen sich diese Faktoren, bleibt die Ausgangslage für die letzten Wochen des Jahres konstruktiv.
FAQ
Warum fiel Bitcoin im Oktober 2026?
Bitcoin fiel im Oktober 2026 um 7,3 % auf rund $77.500, weil sich die Kreditspreads ausweiteten, der Dollar sich festigte und ein Hack bei Binance über 6,3 Milliarden US-Dollar es am 30. Oktober auf ein Monatstief nahe $76.200 drückte. Es war der erste rote Oktober in Folge bei Bitcoin seit 2011 und 2012.
Wie wirkte sich der Binance-Hack auf den Bitcoin-Preis aus?
Bitcoin fiel vom Schlusskurs am 28. Oktober bis zum Tief am 30. Oktober um rund 6%, ein kleinerer Rückgang als die 15% bis 39% rund um Celsius, FTX, BlockFi und Bybit. Die Netzwerke von Bitcoin und Ethereum erzeugten weiterhin ganz normale Blöcke: Versagt hatten die Zugriffskontrollen einer einzelnen Börse, nicht die Protokolle selbst.
Welche Bitcoin-Preismarken sind im November 2026 wichtig?
In der Analyse von 21shares ist die Zone von $77.000 bis $78.000 um den True Market Mean die erste Unterstützung, gefolgt von einem Cluster zwischen $75.800 und $76.200 und dem 200-Tage-Durchschnitt nahe $73.000. Nach oben markieren $80.000 und $81.000 bis $82.000 die durchschnittlichen Kostenbasen der Treasury-Unternehmen und der US-ETFs.
Ist der November historisch ein guter Monat für Bitcoin?
Der November verzeichnete seit 2010 einen Medianzuwachs von 10,3 % bei Bitcoin, einer der stärksten Monate des Jahres. Die vergangene Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse.